Enregistrer les ventes quotidiennes
Distinguez les ventes réalisées et l’argent reçu. Une vente à crédit n’est pas encore un encaissement.
Quatre habitudes pratiques pour gérer l’argent de l’entreprise et discuter du soutien nécessaire.
Distinguez les ventes réalisées et l’argent reçu. Une vente à crédit n’est pas encore un encaissement.
Prévoyez les achats de stock, le loyer, les salaires, le transport et les remboursements. Conservez assez d’argent pour poursuivre l’activité.
Choisissez un montant raisonnable à prélever pour le foyer. Ne considérez pas chaque encaissement comme un bénéfice.
Comparez vos prévisions aux résultats réels. Adaptez-vous rapidement si un client paie en retard.
Utilisez vos propres relevés ; cet exercice ne présume aucun chiffre de votre activité.
Ces documents aident à préparer un échange. Le SACCO confirme les pièces réellement exigées pour votre dossier.
Ces guides originaux s’appuient sur des thèmes de préparation financière et sur la manière dont les banques expliquent leurs services. Ils ne présentent pas des produits ou tarifs confirmés d’ABAHIZI. Bank of Kigali ↗ · I&M Rwanda ↗
Retrouvez les outils agricoles, le budget du ménage, le lexique financier et les conseils de sécurité numérique.
Trois nouveaux outils pour explorer vos choix et transformer vos idées en plans.
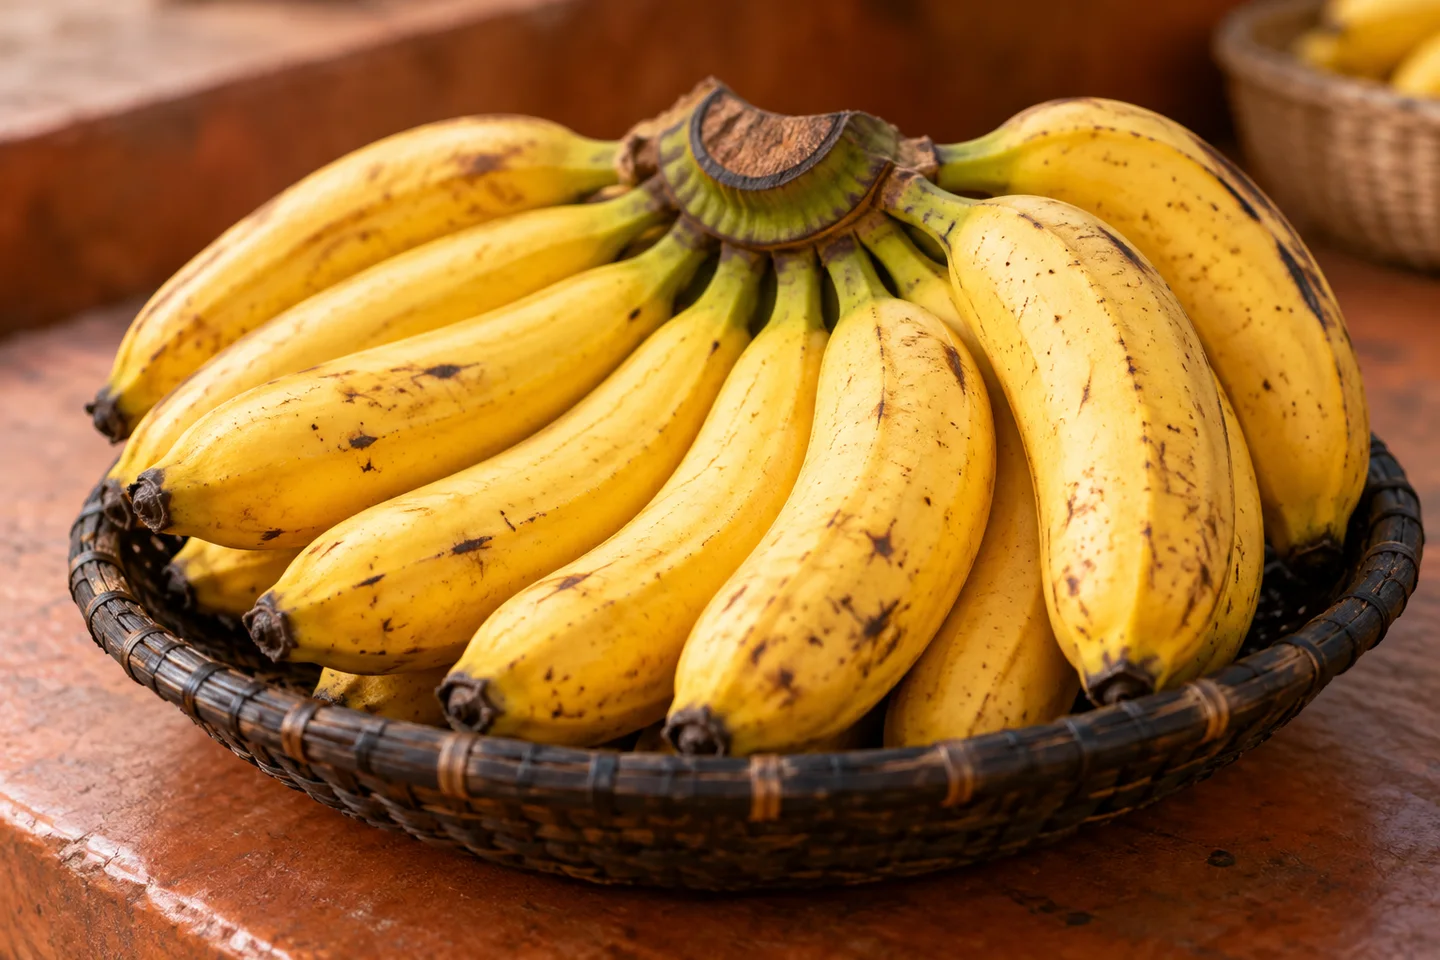
Comparez deux offres pour la même récolte de bananes.
Ouvrir le calculateur
Découvrez comment le prix, les pertes et les frais de stockage modifient le montant restant.
Ouvrir le calculateur
Prévoyez les coûts d’irrigation et le montant à épargner chaque semaine.
Ouvrir le calculateur
Voyez où va votre argent chaque mois et faites une place à votre objectif.
Commencer ici
Recherchez des explications simples des mots que vous entendez à propos d’argent.
Commencer ici
Repérez les demandes suspectes et répondez à trois questions de sécurité.
Commencer ici
Rassemblez les revenus et les dépenses d’un mois pour voir ce qu’il reste.
Utilisez les revenus attendus pour ce mois. Les dépenses essentielles peuvent comprendre l’alimentation, le loyer, l’école et le transport. Si vos revenus varient, essayez aussi un mois moins favorable. Comptez chaque dépense dans une seule catégorie.
Saisissez vos chiffres, puis sélectionnez Calculer.
Essayez un mois de revenus plus faibles. Vérifiez si vous pouvez toujours couvrir les besoins essentiels et les remboursements.
Revérifiez vos saisies. Identifiez ce qui peut attendre et contactez rapidement les personnes que vous devez rembourser.
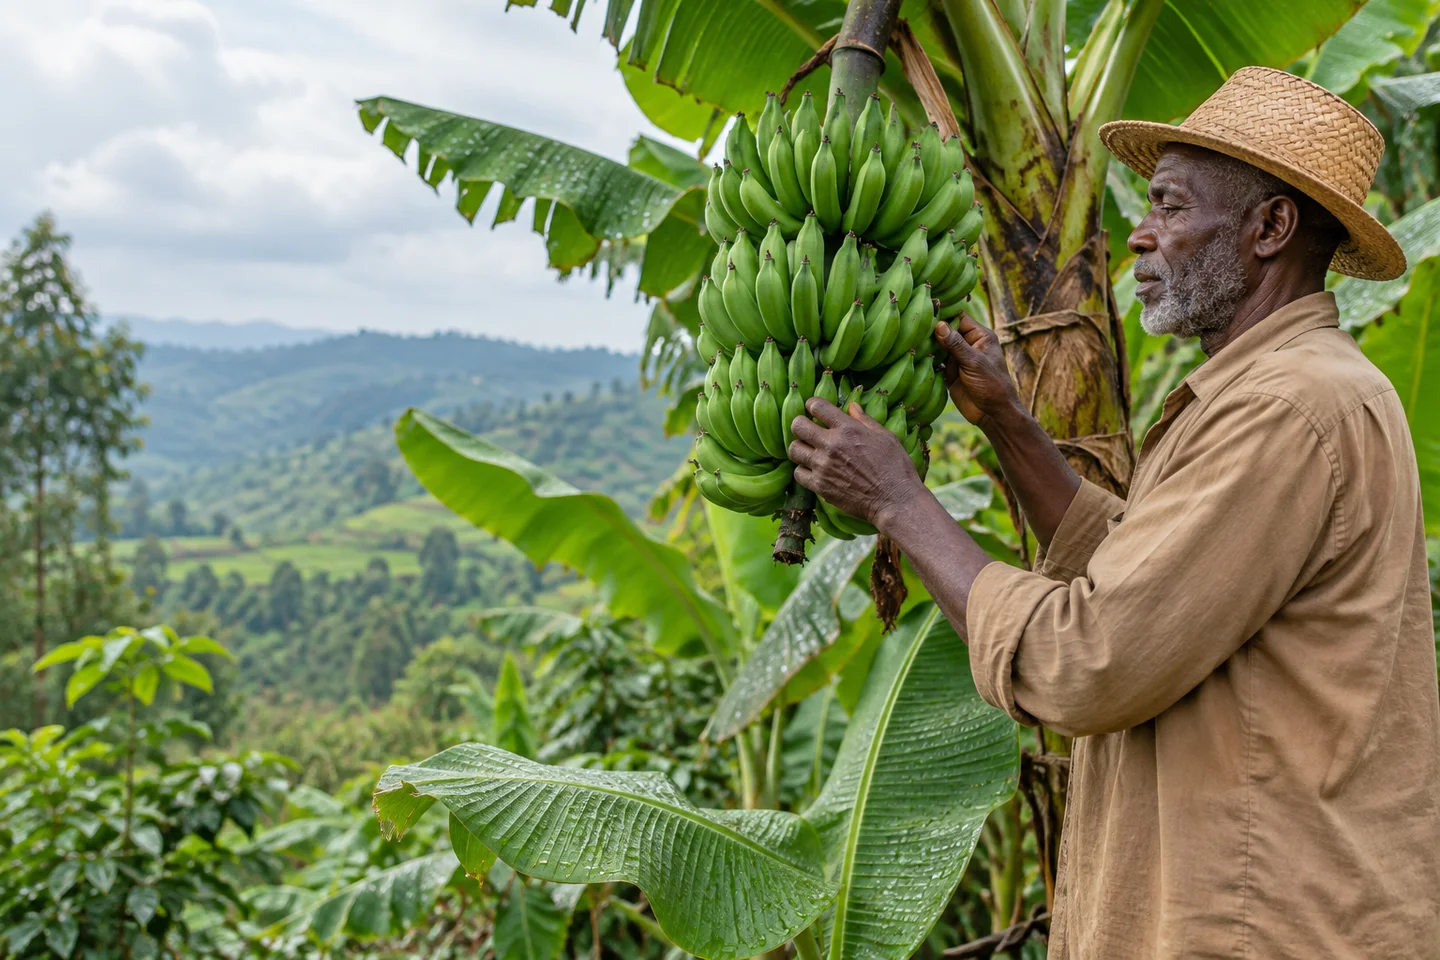
Comparez un prix par régime et un prix par kilogramme pour la même récolte.
Le MINAGRI documente la culture de la banane à Rukira, Ngoma. Utilisez cet outil pour comparer deux offres. Le poids moyen d’un régime est une estimation : pesez d’abord un échantillon représentatif de votre récolte.
Saisissez vos chiffres, puis sélectionnez Calculer.
Comparez la vente immédiate au montant qui pourrait rester après stockage.
Stocker du maïs, du soja ou une autre récolte a un coût. Saisissez un prix futur envisagé, une perte potentielle de quantité et les frais de stockage. Le prix futur correspond à votre scénario, pas à une prévision.
Saisissez vos chiffres, puis sélectionnez Calculer.
Établissez le budget d’une activité d’irrigation et le montant encore nécessaire.
La JICA documente le projet d’irrigation Ngoma 22. Cet outil vous aide à prévoir les coûts à partir de vos devis. Il ne présente pas les tarifs de Ngoma 22 et ne constitue pas une demande de service d’eau.
Saisissez vos chiffres, puis sélectionnez Calculer.
Utilisez les tarifs écrits communiqués par le prestataire. Comparez une période et un volume d’opérations identiques.
Demandez si les intérêts sont calculés sur le capital restant dû ou sur le montant initial. Un même taux affiché peut produire des coûts différents selon la méthode.
Renseignez-vous sur les frais de dossier, de fonctionnement du compte, d’opérations et sur tous les autres frais contractuels. Demandez un barème écrit.
Comprenez les conséquences d’une échéance impayée et les conditions de remboursement anticipé. Les contrats peuvent différer.
Comparez les remboursements à un mois de revenus plus faibles. Préservez les besoins essentiels et la continuité de l’activité.
Comparez les frais de compte ou de service. Saisissez 0 uniquement après avoir confirmé l’absence de frais. Les intérêts de crédit, les taxes et les coûts non saisis sont exclus.
Saisissez les frais qui vous ont été communiqués pour obtenir la comparaison.
Coût total = frais ponctuels + mois × (frais mensuels + nombre d’opérations × frais par opération).
Ces guides originaux s’appuient sur des thèmes de préparation financière et sur la manière dont les banques expliquent leurs services. Ils ne présentent pas des produits ou tarifs confirmés d’ABAHIZI. Bank of Kigali ↗ · I&M Rwanda ↗